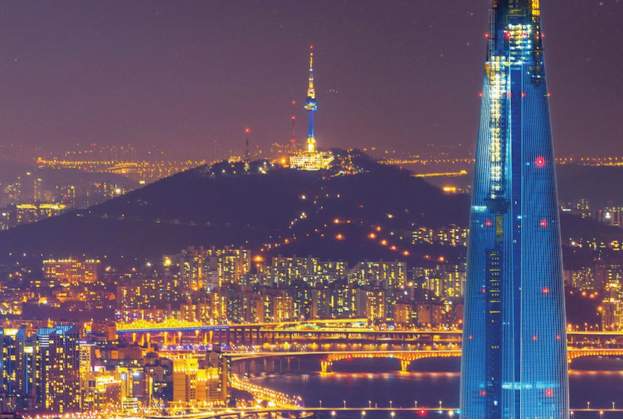
Les marchés résidentiels de premier ordre font preuve de résilience face aux vents contraires du Covid-1.
La résilience des marchés résidentiels de premier ordre a été mise en évidence au cours du second semestre de l’année 2020. L'indice Savills World Cities Prime Residential Index a enregistré une augmentation moyenne de la valeur du capital de 0,8 % pour les villes de l'indice au moment où le PIB mondial se remet de l'impact de Covid-19 et des confinements ultérieurs.
La croissance positive de la valeur du capital enregistrée au second semestre 2020 a été suffisamment importante pour plus que compenser la baisse de 0,3 % observée au cours du premier semestre de l'année. Laissant la croissance annuelle à +0,5% pour 2020.
Ce revirement a coïncidé avec le retour de l'activité sur les marchés résidentiels dans le monde entier grâce au relâchement des mesures du confinement. Soutenus par les mesures de relance, les faibles taux d'intérêt et la demande de propriétés plus spacieuses, de nombreux marchés résidentiels ont connu une forte reprise de la demande.
Certaines des villes les plus performantes au cours de l'année écoulée ont été des villes où une gestion efficace du virus a permis à l'activité économique d'être comparativement moins touchée l'année dernière, comme Séoul, Hangzhou et Berlin. Toutefois, la dynamique de l'offre et de la demande est également restée un moteur toujours aussi important.
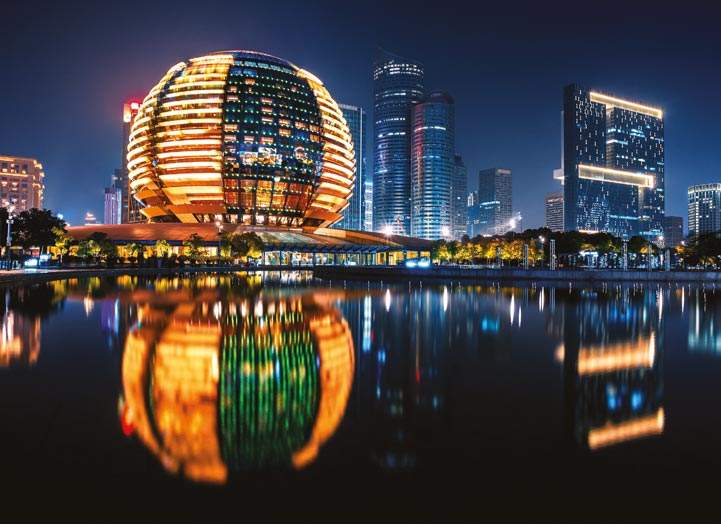
Global city: Hangzhou
Valeurs locatives et rendements
Le marché de la location de premier ordre s'est en moyenne moins bien porté en 2020 par rapport au marché des acheteurs. La demande de biens locatifs résidentiels de premier ordre est souvent plus internationale et provient de locataires d'entreprises. Les restrictions de voyage ont entravé ces sources de demande. La baisse du tourisme a également entraîné une augmentation de l'offre de nombreux biens locatifs qui se trouvaient auparavant sur le marché de la location courte.
Au second semestre 2020, les loyers de premier ordre ont baissé de 1 % en moyenne pour les villes de l'index. Cette baisse fait suite à celle de 1,5 % observée au cours du premier semestre, ce qui a entraîné une baisse de 2,5 % de la croissance annuelle totale des loyers préférentiels. Les rendements sont toutefois restés relativement stables. Le rendement brut moyen de l'indice s'élevait à 3,1 % en décembre 2020, soit une légère baisse par rapport aux 3,2 % de l'année précédente.
Contrairement à la crise financière mondiale, cette récession n'est pas ancrée dans le secteur bancaire.
Sophie Chick, Head of Department, World Research
Un impact modeste par rapport à la récession précédente.
L'impact de la pandémie sur les prix des logements de premier ordre a été jusqu'à présent modeste par rapport à la crise financière mondiale (voir le graphique ci-dessous). Contrairement à la crise financière mondiale, cette récession n'est pas enracinée dans le secteur bancaire. Les niveaux de détresse actuels sont bien inférieurs à ceux de la récession précédente. Les taux d'intérêt restent à des niveaux historiquement bas. Jusqu'à présent, les professionnels qui gagnent le plus ont également été moins sensibles aux perturbations de revenus.
REGARD VERS L'AVENIR
L'attrait du secteur résidentiel de premier ordre dans le monde entier restera fort
À l'approche de 2021, beaucoup de choses restent encore incertaines. Le sentiment s'améliore cependant avec le début du déploiement des vaccins Covid-19. Malgré les incertitudes qui subsistent, le marché des biens résidentiels de premier choix devrait rester actif.
Nos prévisions pour les 30 villes du Savills World Cities Prime Residential Index soulignent la stabilité de l'immobilier résidentiel de premier ordre. La croissance moyenne de la valeur du capital pour les villes de l'indice est prévue à 1,6 % pour 2021.
Le nombre de facteurs qui ont contribué à stimuler les marchés résidentiels de premier ordre au cours du second semestre 2020 devraient continuer à le faire jusqu'en 2021. Il s'agit notamment du désir de disposer de plus d'espace et des faibles niveaux d'offre dans certains endroits. Les taux d'intérêt historiquement bas, qui devraient rester bas pendant un certain temps, rendent également le secteur attrayant pour la préservation des richesses. Ces facteurs, ainsi que les solides fondamentaux du secteur, signifient qu'une croissance positive des prix est attendue dans 19 villes en 2021, contre neuf qui devraient connaître une légère baisse des prix.
Le potentiel de croissance des loyers de base devrait rester limité pour de nombreuses villes tant que les restrictions de voyage seront en vigueur. Mais avec le déploiement de multiples vaccins, une reprise de la mobilité internationale pourrait se produire dans un avenir pas très lointain. Cela pourrait contribuer à nouveau à stimuler la croissance des loyers et donc le potentiel de rendement.
Les implications à long terme de Covid-19, et ce que cela signifie pour la façon dont les gens vivent et travaillent, sont encore incertaines. Cela dit, l'attrait du secteur résidentiel de premier ordre restera probablement fort en 2021 et au-delà.
Lire les autres articles dans le Savills Prime Index: World Cities ci-dessous.