
Après un 1er trimestre 2026 marqué par le brusque coup d'arrêt provoqué par l'éclatement du conflit entre les Etats-Unis et l'Iran, le marché français de l'investissement retrouve des couleurs.
Ce qu'il faut retenir
- Le 2ème trimestre marque un net rebond, avec 5,5 Md€ investis, soit près de +60 % par rapport au 1er trimestre, portant le volume du semestre à 9 Md€ (+4 % sur un an). Cette reprise, largement portée par la concrétisation de grands deals, doit toutefois être interprétée avec prudence.
- Le rebond du 2ème trimestre repose principalement sur la finalisation de grands dossiers engagés depuis plusieurs mois, dont trois cessions totalisant plus de 700 M€.
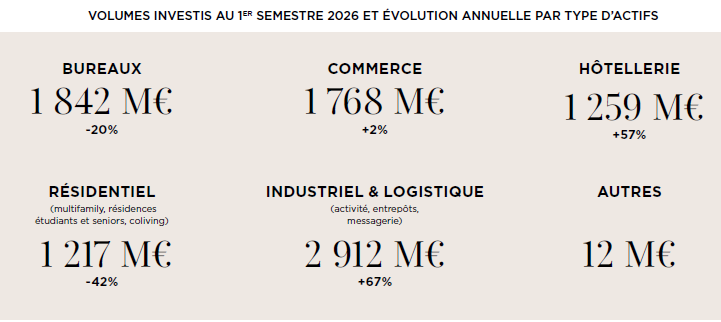
- La forte hausse affichée de l’industriel et logistique (+67 %) et la progression des capitaux nord-américains (plus de 40 % des investissements) sont largement liées à une opération exceptionnelle. Hors cette transaction, les investissements en I&L chutent de plus de 60 % et la part nord-américaine reviendrait autour de 20 %, confirmant un marché français encore marqué par la prudence, malgré le retour progressif des investisseurs américains.
- Le marché des bureaux reste en recul avec 1,8 Md€ investis (-20 % sur un an), malgré une amélioration par rapport au 1er trimestre. Parallèlement, les investisseurs privilégient davantage les actifs Core+ et opportunistes, dont la part des volumes passe de 19 % à 36 %, au détriment du Value Add, pénalisé par le coût élevé de la dette.
- Le commerce et l’hôtellerie tirent leur épingle du jeu, tandis que le résidentiel recule fortement sous l’effet de conditions de financement toujours difficiles. Le spread entre les rendements prime et le taux obligataire reste par ailleurs proche de ses plus bas historiques, à 32 points de base, témoignant d’un marché encore sous pression.
Et demain ?
Au 1er semestre 2026, les investissements immobiliers en France progressent surtout grâce à la finalisation de grands dossiers engagés depuis 2024-2025. Il s’agit donc davantage du dénouement d’un stock d’opérations que d’une véritable reprise de l’activité transactionnelle courante.
Plusieurs grandes opérations devraient encore être conclues d’ici la fin de l’année, notamment dans les secteurs hôtelier et logistique, ce qui pourrait porter le volume annuel au-dessus de celui de 2025, autour de 20 milliards d’euros. Toutefois, la pérennité de ce rebond reste incertaine, car le marché manque encore de nouveaux vendeurs et de grandes opérations capables de renouveler le pipeline.
Enfin, le contexte financier et macroéconomique demeure défavorable. La remontée de l’OAT 10 ans au-dessus de 4 %, sur fond de préoccupations budgétaires françaises, pèse sur le financement immobilier et maintient les taux de rendement sous pression. Une baisse significative des taux de rendement prime semble donc peu probable à court ou moyen terme.