
Au troisième trimestre 2026, le marché francilien des bureaux reste sous pression. La demande placée recule, l’offre disponible atteint un nouveau record et les utilisateurs conservent l’avantage dans les négociations. Quelques signaux de stabilisation apparaissent toutefois, tandis que les disparités géographiques se renforcent.
Ce qu'il faut retenir
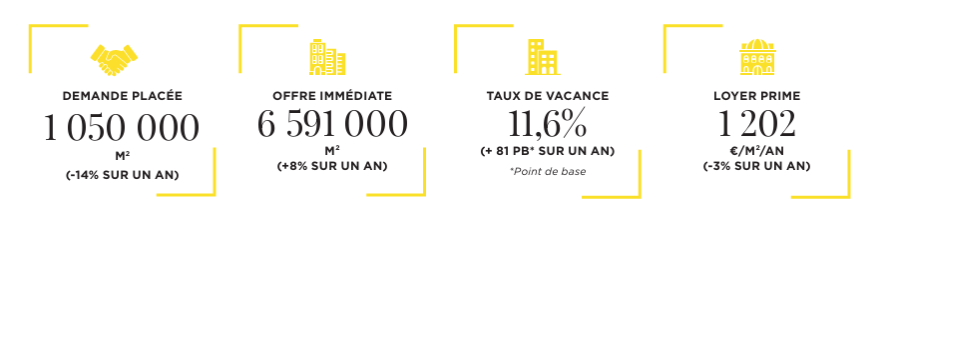
- Une demande placée en net recul : 1,05 million de m² commercialisés depuis le début de l’année, soit -14 % sur un an et plus de 26 % sous la moyenne décennale.
- Une offre immédiate toujours record : 6,59 millions de m² disponibles en Île-de-France, pour un taux de vacance de 11,6 %.
- Un marché à plusieurs vitesses : Paris et La Défense résistent mieux, tandis que la Première Couronne décroche (-54 % sur neuf mois).
Une demande en recul, un marché à plusieurs vitesses
Avec 314 000 m² commercialisés au troisième trimestre, la demande placée en Île-de-France baisse de 26 % sur un an, atteignant son plus faible niveau pour un T3 depuis 2020. Depuis le début de l’année, elle totalise 1,05 million de m², soit un recul de 14 % sur un an et un niveau inférieur de plus de 26 % à la moyenne décennale. Les grandes transactions sont particulièrement affectées (-30 % sur un an), tandis que les petites surfaces résistent mieux et représentent désormais 42 % des volumes placés. Les dynamiques géographiques divergent également. Sur neuf mois, La Défense progresse de 25 % et la Deuxième Couronne de 35 %, cette dernière bénéficiant toutefois de quelques grandes opérations ponctuelles. Paris intra-muros limite son recul à 7 %, tandis que le Croissant Ouest (-22 %) et surtout la Première Couronne (-54 %) décrochent. Dans ce contexte attentiste, les entreprises privilégient les renouvellements de baux et les solutions flexibles, qui leur permettent de maîtriser leurs coûts et d’adapter leurs surfaces à leurs besoins.
Une offre record, mais des premiers signes de stabilisation
Fin septembre, l’offre immédiate atteint 6,59 millions de m², un nouveau record. Sa progression ralentit néanmoins, avec une hausse limitée à 0,3 % par rapport à fin juin. Le taux de vacance francilien se stabilise à 11,6 %, avec des écarts importants selon les secteurs : 6,8 % dans le QCA, contre 28 % en Péri-Défense. L’indicateur FloRa, qui mesure le temps nécessaire pour absorber l’offre disponible au rythme actuel des transactions, atteint 52 mois en Île-de-France, contre 42 mois un an plus tôt. Fait notable, les disponibilités augmentent désormais fortement dans Paris intra-muros (+23 % sur un an), tandis que La Défense se distingue avec un recul de 10 % de son offre.
Des négociations toujours favorables aux utilisateurs
Malgré la hausse de l’offre, les valeurs locatives résistent globalement dans les secteurs les plus recherchés. Dans le QCA, le loyer prime atteint 1 202 €/m²/an, en léger recul de 3 % sur un an après un pic en juin. À l’échelle francilienne, le loyer moyen de seconde main s’établit à 449 €/m²/an, en baisse de 2 %. Les mesures d’accompagnement restent élevées. Les propriétaires privilégient les franchises de loyer et les avantages commerciaux plutôt qu’une baisse des loyers faciaux, afin de préserver la valeur de leurs actifs.
Quelles perspectives pour la fin de l’année ?
L’incertitude économique et géopolitique, ainsi que l’approche de l’élection présidentielle de 2027, continuent d’inciter les grandes entreprises à la prudence. Les délais de décision s’allongent et les renégociations de baux restent privilégiées, au détriment des déménagements. La stabilisation récente de l’offre et le léger recul des surfaces neuves disponibles pourraient amorcer un rééquilibrage progressif. Celui-ci dépendra toutefois du redressement de la demande. Dans l’intervalle, les propriétaires poursuivent l’adaptation de leurs immeubles, notamment en améliorant la divisibilité des surfaces et en ajustant leurs conditions locatives. Le marché francilien des bureaux reste ainsi en phase d’ajustement. Si l’offre semble amorcer une stabilisation, une reprise durable dépendra avant tout du retour des utilisateurs et de la capacité des propriétaires à répondre à leurs attentes.