
Après la sortie de ce qui restera comme le « premier » confinement, qui avait lourdement affecté le marché français de l’investissement, les questions étaient nombreuses sur la capacité de rebond de celui-ci et les perspectives qui s’offraient à lui. Le troisième trimestre 2020 s’est avéré rassurant en la matière. Non seulement, la plupart des deals initiés préalablement ont pu aller à leur terme, sans bouleversement de leur économie générale, mais les volumes d’investissement ont rapidement regagné en dynamisme, pour s’inscrire à des niveaux qui n’auraient rien eu de ridicule dans le monde d’avant-crise sanitaire. Malheureusement, ce bel été n’aura eu qu’un temps. Le premier confinement aura en effet été insuffisant pour juguler la pandémie de Covid-19. La France, comme beaucoup d’autres pays européens, se retrouve dans l’obligation de se confiner de nouveau, au moins pour un mois. La dynamique de l’été s’en trouvera lourdement affectée.
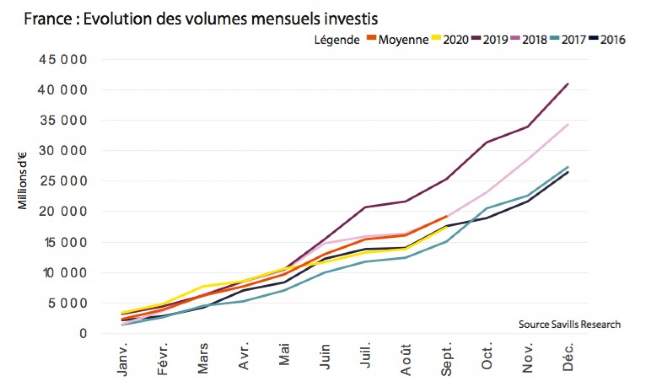
Volumes investis : 26 jours de retard
Les trois mois de l’été 2020 ont été le signe d’un retour à la normale en termes d’activité du marché français de l’investissement : avec un volume trimestriel de plus de 5,7 milliards d’euros consacrés à l’immobilier d’entreprise, il est en hausse de 47% par rapport au trimestre précédent, qui avait été lourdement pénalisé par le confinement du printemps. Le marché français est certes resté loin du volume exceptionnel enregistré un an plus tôt (9,8 milliards d’euros) – l’année 2019 ayant été celle de tous les records - mais il surpasse les niveaux observés lors de l’été 2018 (4,4 milliards).
Au total, depuis le début de l’année 2020, ce sont plus de 17, 4 milliards qui ont été placés sur le territoire national. Grâce à un démarrage en trombe au premier trimestre, le marché français reste ainsi au-dessus de la moyenne décennale (+12%). Il demeure également proche (en recul modéré de 8%) de la moyenne observée au cours des cinq dernières années, qui ont été marquées par une accélération significative du rythme d’investissement. Ce recul de 8% représente 26 jours d’activité.

Un tel retour à la normale au troisième trimestre 2020 a été permis par la concrétisation de cessions importantes, qui avaient été, pour la plupart, initiées en début d’année. Le fait qu’elles aient pu se concrétiser dans un environnement économique totalement bouleversé et très incertain témoigne au moins de trois points, qui s’avèreront sans doute essentiels pour l’avenir :
- la résilience du marché français ;
- la confiance qu’il inspire aux grands investisseurs ;
- l’attractivité des actifs immobiliers tertiaires par rapport à d’autres classes d’actifs.
Revers de la médaille, le marché français continue de fonctionner sur les flux gigantesques qui étaient ceux de l’avant-crise. Il n’a par contre toujours pas fait la démonstration de sa capacité à se régénérer dans le climat économique et psychologique qui prévaut désormais : le risque pesant sur l’offre, lié à la raréfaction des processus de cession, tant d’actifs Core (les propriétaires développant une stratégie de conservation) que d’actifs Core Plus ou Value Add (stratégie d’évitement d’un risque de moins-value), n’est pas écarté.
Le nouveau confinement ne fait même que le rendre plus aigu que jamais.
Origine des fonds investis : « Chez soi, chacun est roi »
Chaque période de fortes turbulences est témoin du même phénomène : les investisseurs se replient sur leurs terres et les marchés se renationalisent. Pour reprendre le dicton populaire : « chez soi, chacun est roi. » Ce sont les flux internationaux qui sont les premiers et les plus largement affectés. Cette « règle » se vérifie presque à coup sûr et c’est encore le cas cette fois-ci, à l’occasion de la crise générée par l’épidémie de Covid-19.
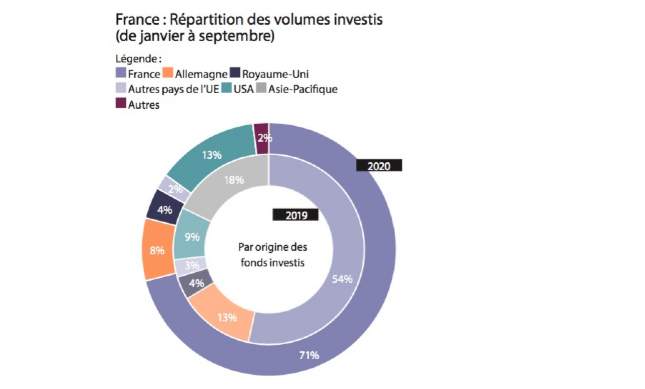
C’est même spectaculaire : en un an, la part des acheteurs domestiques est ainsi passée de 54% à 71% des montants investis en France. Ils ont placé 12,4 milliards d’euros en actifs immobiliers entre janvier et septembre 2020, soit seulement 10% de moins que lors de la même période de l’année précédente. À titre de comparaison, les montants placés par les acteurs internationaux sont en recul de 57%.
Une telle chute doit beaucoup aux dates et aux conditions de mise en œuvre du confinement, différenciées d’un pays à l’autre, ainsi qu’aux restrictions de déplacements, qui ont entravé plus lourdement l’activité des acteurs internationaux.
Le repli des internationaux et le retour en force des investisseurs domestiques ne s’expliquent toutefois pas seulement par la crise de la Covid-19. Après avoir connu une relative éclipse, les acheteurs français étaient en effet déjà redevenus majoritaires au terme de 2019.
Outre les collectes d’épargne record, ce rebond s’expliquait par une stratégie plus offensive de leur part ainsi que par un positionnement diversifié, se portant aussi sur des actifs alternatifs aux traditionnels bureaux parisiens.
La crise actuelle est venue accentuer cette « reconquista ». Elle se concrétise au travers de transactions majeures, à l’image de l’acquisition par un club deal formé par le Crédit Agricole et La Française de 54% d’un portefeuille de cinq centres commerciaux en région parisienne et en province (acquisition pour plus de 1 milliard d’euros), celle d’Austerlitz 2 (Paris 13ème) par BNP Paribas Reim pour près de 300 millions d’euros ou encore celle du One Monceau (Paris 8ème) par Primonial, pour plus de 350 millions d’euros.
Il est enfin à noter une exception en matière de repli des acteurs internationaux : le dynamisme des Nord-américains, dont la part de marché passe en un an de 9 à 13%. Ce dynamisme trouve son origine dans la prédilection de cette catégorie d’acheteurs pour les actifs logistiques (avec par exemple deux acquisitions de portefeuilles pour des montants unitaires proches de 200 millions d’euros) et dans leur stratégie orientée vers le Value Add – segment sur lequel la concurrence est désormais moins forte.
En dehors de cette exception, il faudra sans doute attendre une levée des contraintes liées aux conditions sanitaires et des temps plus sereins pour élargir le quant à soi et retrouver un niveau significatif d’internationalisation. Le goût du lointain vient avec la promesse de beau temps.
Type et qualité des actifs achetés : Paradoxes
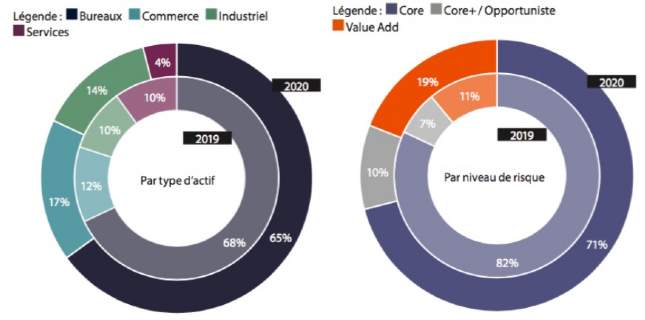
Ce n’est pas le moindre des paradoxes du marché français de l’investissement en cette période troublée : la part des actifs Core (en bureaux) est en baisse sensible. Elle passe en un an de 82% des volumes investis à 71%. À l’inverse, celle du Value Add progresse significativement, passant de 11 à 19%. Le phénomène est un peu moins flagrant pour le Core+ : les acquisitions répondant à une logique opportuniste, la hausse se vérifie là aussi (avec un saut de 7 à 10%).
C’est a priori contre-intuitif puisqu’il apparaîtrait logique, face à l’incertitude, que les acheteurs privilégient les immeubles les plus sécurisés. Quelles sont les raisons d’une telle étrangeté ? La principale est sans nul doute à chercher dans le fait que le segment Core souffre d’une raréfaction des opportunités présentées aux acquéreurs potentiels. Beaucoup de propriétaires d’immeubles sécurisés hésitent désormais à initier des processus de vente, essentiellement par crainte de ne pas retrouver de placements ayant des qualités similaires.
En outre, les deals qui se sont signés jusqu’à la sortie de l’été 2020, s’ils ont été finalisés après l’éclatement de la crise sanitaire, avaient été pour la plupart initiés auparavant. Le marché de l’investissement tient un peu des grands paquebots : les coups de gouvernail mettent du temps à s’inscrire dans la trajectoire du navire.
Une autre explication est à chercher dans la renationalisation de l’activité autour des acheteurs domestiques. L’année 2019 avait notamment été marquée par la multiplication des flux financiers initiés par les investisseurs asiatiques, et notamment coréens, qui s’étaient concentrés sur de très grands actifs Core. Leur activité s’est tarie cette année.
À l’inverse, en bons connaisseurs du marché national, les investisseurs français tendent à considérer que les fondamentaux à moyen et long termes de ce marché demeurent favorables, au- delà des inévitables vicissitudes liées à l’épidémie et à ses conséquences économiques immédiates ou de court terme. Surtout, l’immobilier est une classe d’actifs qui conserve son aspect tangible, rassurant en période d’incertitude, et qui continue d’offrir un couple risque / rendement plus favorable que celui de la plupart des placements alternatifs.
Ces caractéristiques du marché français et des actifs immobiliers sont à l’origine d’un autre paradoxe. Celui que représente la forte augmentation du poids relatif de la classe des commerces, à un moment où leur avenir et celui de nombreuses enseignes est soumis à questionnement. Leur part passe ainsi en un an de 12 à 17% des volumes investis en France. Elle a notamment bénéficié de la cession d’une quote-part d’un portefeuille de grands centres commerciaux de qualité ainsi que par la poursuite de plusieurs sale & lease-back par des enseignes considérées comme solides.
De façon moins surprenante dans la conjoncture actuelle (en raison notamment de la montée du e-commerce), la part des actifs industriels, tirée par l’attractivité des activités logistiques, progresse de 10 à 14%.
À l’inverse, le compartiment des services connaît une chute drastique. Celle-ci s’explique par l’étroitesse de ce segment, qui le rend sujet à des fluctuations rapides et importantes, et à l’absence, contrairement à l’année précédente, de cessions de grands portefeuilles ou de grands actifs, notamment en hôtellerie.
Du point de vue de la taille des transactions enregistrées depuis le début de l’année, la baisse d’activité se concentre aux deux extrémités de la chaîne des valeurs. Les volumes investis au travers de cessions d’un montant unitaire de moins de 20 millions d’euros sont en recul de 40% tandis que, pour les ventes de plus de 500 millions d’euros, la chute est de 64%. En revanche, pour toutes les tranches de prix intermédiaires, comprises entre 20 et 500 millions d’euros, la baisse est nettement mieux contenue, s’étageant entre -17 et -20%.
Retrouvez l'intégralité de notre étude en PDF en cliquant ici.