Type et qualité des actifs achetés : Paradoxes apparents
Confronté à une crise inédite par sa nature et l’ampleur de ses répercussions économiques et sociales, le marché français de l’investissement n’est pas exempt de paradoxes et de tendances contre-intuitives. La période actuelle, marquée par le surgissement du télétravail et les interrogations sur les besoins futurs des entreprises en matière de surfaces de travail, devrait logiquement conduire les investisseurs à la circonspection quant à l’opportunité de se positionner sur des actifs de bureaux.
De la même façon, les périodes de confinement, qui ont entravé l’activité de nombreux commerces et ont encouragé l’essor du e-commerce, auraient pu les détourner du compartiment retail. L’augmentation de l’offre disponible et des taux de vacance, observée tout au long de l’année 2020, devrait pousser ces mêmes investisseurs à privilégier les actifs les plus sécurisés et les localisations les plus reconnues. Les enjeux résidentiels révélés par la situation sanitaire et l’ampleur des besoins, notamment chez les étudiants, les jeunes actifs et les seniors, devraient se traduire par une augmentation des transactions enregistrées dans le compartiment résidentiel services.
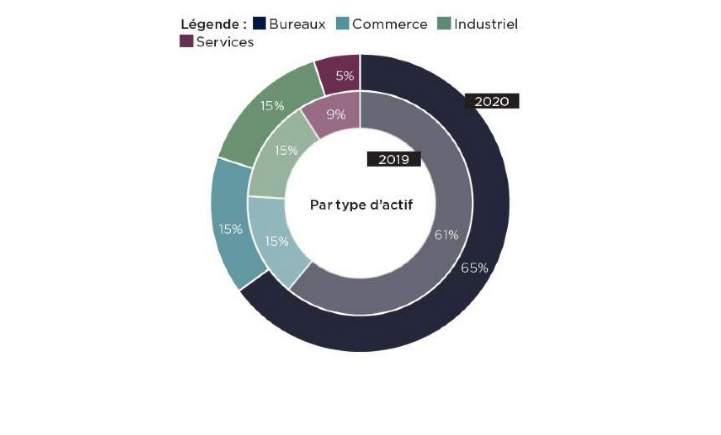
Ce ne sont pourtant pas les tendances qui ressortent du bilan de l’année 2020. Les volumes investis en France se sont, en effet, concentrés, plus encore qu’avant, sur les actifs de bureaux : ceux-ci ont drainé 65% des montants enregistrés, contre 61% en 2019. La part des bureaux Core se tasse, même si elle reste très prédominante (70% des volumes investis en bureaux en 2020, contre 82% en 2019) tandis que, dans le même temps, le Value Add progresse (22% contre 13%). Enfin, le compartiment retail résiste et conserve une part de 15% des volumes investis alors qu’à l’inverse, les services régressent, passant en un an de 9% à 5%.