
Le marché logistique France traverse un trimestre de transition. La demande placée recule, les loyers prime restent stables pour le troisième trimestre consécutif et le taux de vacance se stabilise à 7,5 %. L'investissement progresse, mais reste très concentré. Savills Research décrypte les chiffres clés du T3 2026.
Ce qu'il faut retenir
- Demande placée en recul : 2,15 millions de m² placés depuis janvier (-11 % sur un an), avec le plus faible T3 depuis 2020. L'Île-de-France résiste mieux (-5 %).
- Loyers prime au palier : stables depuis trois trimestres, à 85 €/m²/an en Île-de-France et 75 € en Auvergne-Rhône-Alpes. La seconde main représente 61 % des transactions.
- Vacance maîtrisée : 7,5 % en moyenne nationale, pour 5,2 millions de m² disponibles. Les utilisateurs retrouvent du choix, sauf sur la façade Ouest.
- Investissement en hausse mais concentré : 3,55 Md€ investis en industriel et logistique (+42 %), dont les deux tiers en une seule transaction. Les taux prime remontent à 5,20 %.
Demande placée logistique : le plus faible T3 depuis 2020
Depuis janvier, 2,15 millions de m² d'entrepôts de plus de 5 000 m² ont été placés en France. C'est 11 % de moins qu'en 2025 et 22 % de moins que la moyenne 2020-2025. Avec environ 582 000 m², le troisième trimestre est le plus faible T3 enregistré depuis 2020. Il recule de 17 % sur un an et de moitié par rapport au T2 2026, qui avait été exceptionnellement bon.
La dorsale logistique concentre l'activité
L'Île-de-France (22 %) et Auvergne-Rhône-Alpes (18 %) concentrent 40 % de la demande placée. Suivent les Hauts-de-France (11 %) et la région Sud (6 %). Ces régions forment la dorsale logistique, de Lille à Marseille, qui regroupe aussi 53 % d'un parc national estimé à près de 70 millions de m².
L'Île-de-France résiste mieux que le marché national
La région parisienne totalise 467 400 m² placés à fin septembre, en recul de 5 % seulement. Son T3 atteint 140 000 m², en hausse de 56 % sur un an. L'activité y repose sur le parc existant : l'ancien représente 81 % des surfaces placées et la location 91 %.
L'e-commerce reste le premier moteur
L'e-commerce capte plus d'un tiers des volumes nationaux. Un seul acteur du secteur représente à lui seul 22 % de la demande placée en France. Les surfaces neuves ou restructurées pèsent 55 % des m² placés, mais seulement 43 transactions sur 111 : elles concernent surtout les très grandes surfaces.
Offre et taux de vacance logistique : les utilisateurs retrouvent du choix
L'offre immédiate se stabilise à un peu plus de 5,2 millions de m². Elle provient en grande partie de la libération de surfaces existantes. L'Île-de-France (1,16 million de m²) et les Hauts-de-France (1,09 million) concentrent 43 % de l'offre nationale. Le taux de vacance logistique s'établit à 7,5 % en moyenne nationale.
Loyers logistiques : des valeurs prime au palier
Les loyers logistiques prime restent stables pour le troisième trimestre consécutif. Ils s'établissent à 85 €/m²/an en Île-de-France et à 75 €/m²/an en Auvergne-Rhône-Alpes. Ailleurs, ils se situent entre 55 et 65 €/m²/an. L'écart avec les surfaces de seconde main atteint 15 €/m² en moyenne, et 25 € en Île-de-France. Il explique le poids de la seconde main, qui représente 61 % des transactions en France depuis janvier. Les utilisateurs restent très attentifs aux loyers et négocient davantage de mesures d'accompagnement.
Investissement logistique : des volumes en hausse, mais très concentrés
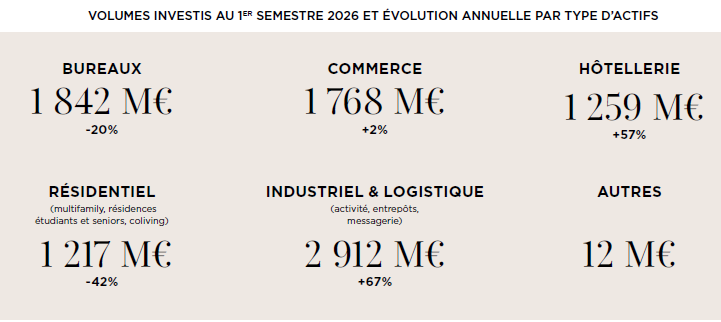
Les actifs industriels et logistiques (I&L) totalisent 3,55 milliards d'euros investis à fin septembre, en hausse de 42 % sur un an. Ils captent 24 % des volumes investis en France, contre 19 % en 2025. Ils atteignent déjà 93 % du volume de toute l'année 2025. Cette performance est à relativiser. Une seule méga-transaction de portefeuille, à 2,3 milliards d'euros, pèse 66 % des volumes I&L. Hors cette opération, le marché reste animé par des transactions de taille modeste : 57 opérations sur 79 portent sur moins de 20 millions d'euros.
Taux de rendement prime logistique : une remontée de 45 pb
Les taux de rendement prime remontent de 45 points de base au T3, à 5,20 % en Île-de-France et en Auvergne-Rhône-Alpes. Avec la hausse de l'OAT 10 ans, l'écart de rendement se resserre à 76 pb, contre 107 pb au T2. L'avantage relatif de la classe d'actifs se réduit.
Les investisseurs nord-américains dominent les volumes
Les investisseurs nord-américains réalisent 77 % des montants investis en I&L, contre 30 % en 2025. La part des investisseurs domestiques tombe à 17 %, contre 37 % en 2025. En nombre de transactions, ils restent pourtant les plus actifs, avec 43 acquisitions sur 54.
Perspectives : ce que le T3 2026 annonce pour le marché logistique
Le marché logistique France entre dans une phase de rééquilibrage. Tant que l'activité transactionnelle restera faible, les loyers n'auront pas de marge de progression. Les utilisateurs gardent donc un pouvoir de négociation réel, notamment sur les mesures d'accompagnement. Côté investissement, la remontée des taux corrige les prix d'entrée mais réduit la prime de risque. La sélectivité sur l'emplacement et la qualité des entrepôts devrait primer. Le rebond économique est repoussé : Oxford Economics prévoit 0,6 % de croissance en 2027, dans un contexte pré-électoral incertain.
Après un début d’année marqué par un ralentissement de l’activité, le marché logistique français a connu un rebond au deuxième trimestre 2026. La concrétisation de plusieurs grandes transactions a permis de soutenir la demande placée, tandis que l’offre disponible poursuit sa progression. Sur le marché de l’investissement, les actifs industriels et logistiques se distinguent avec une forte hausse des volumes investis, portée toutefois par une opération exceptionnelle.
