Publication

Spotlight Investissement France T4 2020

Sourire, enfin ?

 La pandémie de Covid 19 restera au rang des grands traumatismes économiques, au même titre que le grand krach de 1929 ou le choc pétrolier de 1973. L’année 2020 s’est ainsi clôturée, dans de très nombreux pays, sur les pires résultats économiques observés depuis la Seconde Guerre mondiale. C’est notamment le cas en France.

Mais l’année 2020 aura aussi témoigné d’une capacité de résilience inattendue de l’économie hexagonale, qui pourrait réserver de bonnes surprises au cours des prochains mois. Voilà de quoi espérer tourner, enfin, la dernière page d’un triste chapitre.


Bilan du marché français en 2020 

Le marché français de l’investissement en 2020 a été chahuté. Comparée à l'année 2019 où pour la première fois en France le volume d’investissement dépassait les 40 milliards d’euros. L'année 2020 a subi une baisse de 33% avec un volume revenu à un peu plus de 28 milliards.

Dans un environnement difficilement intelligible, le rythme de l’activité s’est accéléré en fin d’année. Cette résilience a révélé des forces, qui ont permis de limiter les dégâts en 2020 et augurent favorablement de l’avenir à moyen terme du marché français.


Image treatment

Volumes investis : les meubles ont été sauvés 

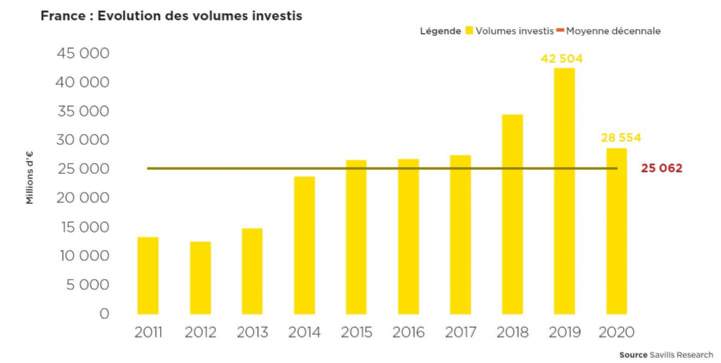
La crise sanitaire de la Covid-19 a eu raison de la montée en puissance du marché français de l’investissement en immobilier d’entreprise. La rupture est nette et la déccrue spectaculaire.Un peu plus de 28,5 milliards d’euros ont été placés sur le territoire national en 2020. On est loin, très loin, des 42,5 milliards enregistrés en 2019, année de tous les records pour le marché français. La baisse en volume atteint ainsi 33%. C’est un tiers du marché qui s’est volatilisé.

Le constat est implacable. Il n’ouvre pourtant pas au catastrophisme. Au contraire, les résultats enregistrés apparaissent rassurants à bien des égards. Le marché français de l’investissement se maintient ainsi fermement au-dessus de la moyenne décennale (25 milliards d’euros).

Image treatment


La performance est appréciable au vu de la contre-performance de la plupart des économies occidentales, inédite depuis l’après-guerre. Un volume d’investissement de plus de 28 milliards d’euros aurait été jugé très bon avant le pic d’activité observé en 2018 et, surtout, en 2019. 

Autre facteur rassurant, le rythme d’activité du marché de l’investissement s’est constamment accéléré après le deuxième trimestre, lourdement affecté par le choc du premier confinement. Le marché a ainsi terminé l’année 2020 sur un rythme appréciable, avec plus de 10 milliards d’euros investis lors des trois derniers mois. Dans la tourmente, le marché français a donc sauvé les meubles.


Origine des fonds investis : Pré carré

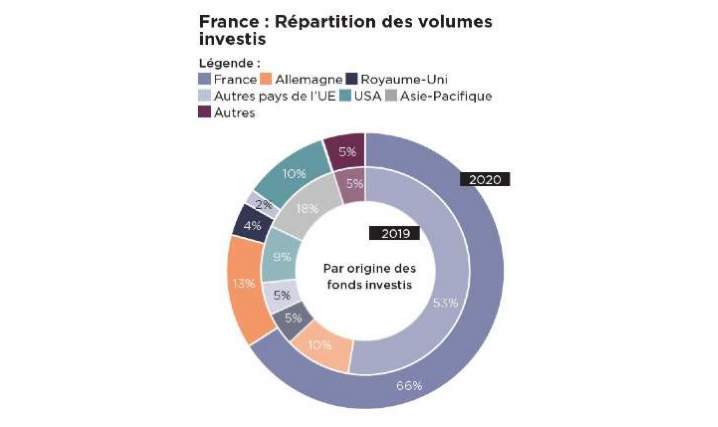
Cette relative résilience, le marché français la doit beaucoup aux investisseurs domestiques. Leur poids relatif s’est considérablement accru en une année, passant de 53% des volumes investis en 2019 à 66% en 2020.

Disposant d’importantes liquidités à placer et bénéficiant d’un environnement bancaire demeuré souple, les investisseurs domestiques ont maintenu un positionnement plus offensif et compétitif. Ils se sont ainsi montrés très actifs pour les acquisitions d’un montant unitaire élevé (plus de 200 millions d’euros), tout en maintenant par ailleurs leur intérêt pour les actifs alternatifs aux traditionnels bureaux parisiens. Ils sont par exemple à l’origine de l’acquisition d’une quote-part d’un portefeuille de cinq centres commerciaux, valorisée pour plus d’un milliard d’euros. La part de marché des investisseurs français est ainsi mécaniquement montée.

Une telle « nationalisation » du marché est une caractéristique habituelle des périodes de crise.

Image treatment

Type et qualité des actifs achetés : Paradoxes apparents

Confronté à une crise inédite par sa nature et l’ampleur de ses répercussions économiques et sociales, le marché français de l’investissement n’est pas exempt de paradoxes et de tendances contre-intuitives. La période actuelle, marquée par le surgissement du télétravail et les interrogations sur les besoins futurs des entreprises en matière de surfaces de travail, devrait logiquement conduire les investisseurs à la circonspection quant à l’opportunité de se positionner sur des actifs de bureaux.

De la même façon, les périodes de confinement, qui ont entravé l’activité de nombreux commerces et ont encouragé l’essor du e-commerce, auraient pu les détourner du compartiment retail. L’augmentation de l’offre disponible et des taux de vacance, observée tout au long de l’année 2020, devrait pousser ces mêmes investisseurs à privilégier les actifs les plus sécurisés et les localisations les plus reconnues. Les enjeux résidentiels révélés par la situation sanitaire et l’ampleur des besoins, notamment chez les étudiants, les jeunes actifs et les seniors, devraient se traduire par une augmentation des transactions enregistrées dans le compartiment résidentiel services.

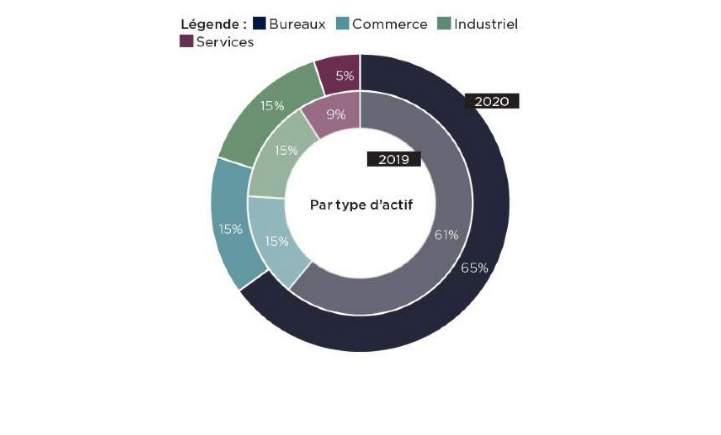
Ce ne sont pourtant pas les tendances qui ressortent du bilan de l’année 2020. Les volumes investis en France se sont, en effet, concentrés, plus encore qu’avant, sur les actifs de bureaux : ceux-ci ont drainé 65% des montants enregistrés, contre 61% en 2019. La part des bureaux Core se tasse, même si elle reste très prédominante (70% des volumes investis en bureaux en 2020, contre 82% en 2019) tandis que, dans le même temps, le Value Add progresse (22% contre 13%). Enfin, le compartiment retail résiste et conserve une part de 15% des volumes investis alors qu’à l’inverse, les services régressent, passant en un an de 9% à 5%.

 

Perspectives : Inconnues XL

L’éclaircie qui se profile sur le front économique ne suffit pas à lever les hypothèques qui pèsent sur le marché français de l’investissement. La crise sanitaire en a profondément modifié les équilibres préalables. Des mutations profondes ont été enclenchées ou sont montées en puissance, susceptibles d’imposer durablement leur marque sur l’organisation du travail, les modes de consommation ou la localisation de l’activité, et donc de se répercuter sur la valorisation des actifs immobiliers. La recomposition est loin d’être achevée et son sens demeure flou.

Des opportunités se créent ou se créeront pour les investisseurs mais dans l’immédiat, ce «bouillon de culture» est surtout propice à la prudence et à l’attentisme. 2021 a ainsi bien plus de chances d’être, pour le marché de l’investissement, une année de transition plutôt qu’une année de relance.


Retrouvez l'intégralité de notre étude en PDF en cliquant ici.

Articles en lien avec cette publication

1 articles cités dans cette publication