Par nature volatil, le segment des grandes transactions est en outre en attente de plusieurs signatures significatives (à l’exemple de celle de CNP Assurances) et de la comptabilisation de transactions d’ores et déjà sécurisées au cours des derniers mois, telles que la prise à bail de 5 600 m² dans Paris Centre Ouest par un des GAFA ou celles réalisées par plusieurs coworkers.
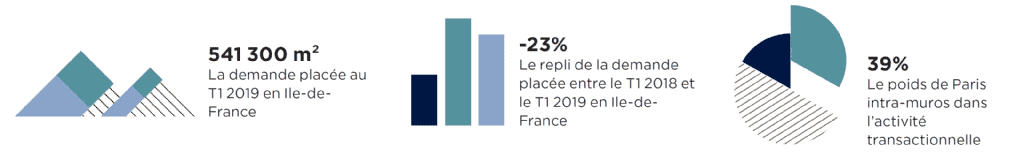
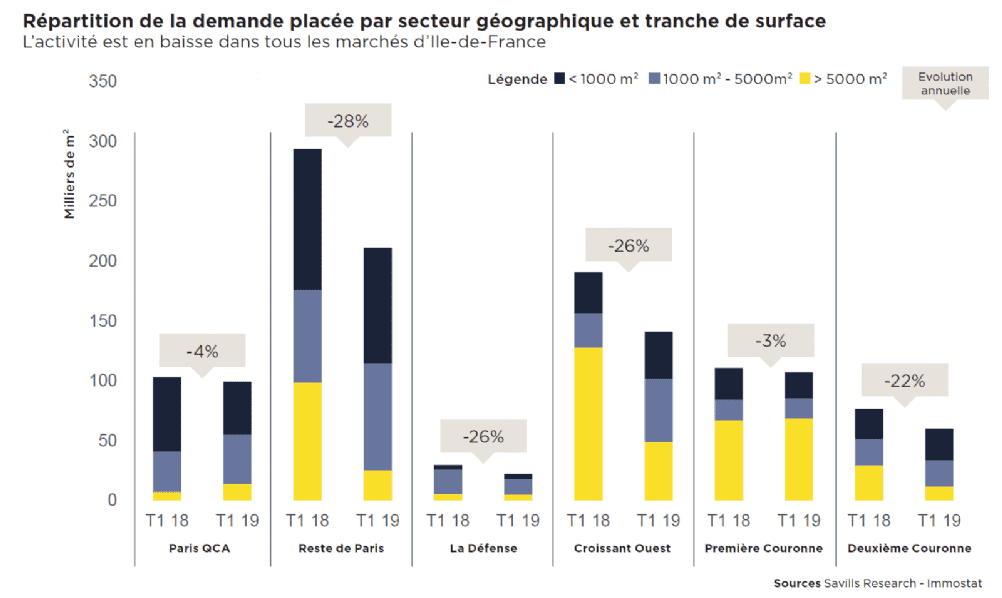
Géographiquement, la tendance au repli est généralisée à l’ensemble de l’Ile-de-France. Son ampleur est toutefois variable, s’échelonnant de -3% en Première Couronne à -28% dans Paris intramuros (le repli le plus important du trimestre). Bien que la ville centre continue de dominer le marché, sa part dans l’activité transactionnelle chute en un an de 42% à 39% au premier trimestre 2019. Le report des utilisateurs se fait au profit de la périphérie, à commencer par la Première Couronne qui, par vases communicants, profite de l’asséchement de l’offre dans Paris intra-muros et de la montée des loyers.
Avec moins de 23 000 m² commercialisés en trois mois, La Défense affiche elle aussi un recul significatif (-26%), restant en deçà de son potentiel. Une seule transaction supérieure à 5 000 m² a été enregistrée ce trimestre, résultat décevant pour ce quartier d’affaires habituellement prisé par les grands utilisateurs. La demande placée est également en baisse de -26% dans le Croissant Ouest, qui avait largement bénéficié du moteur des grandes transactions en 2018.
Offre disponible : Toujours à la baisse
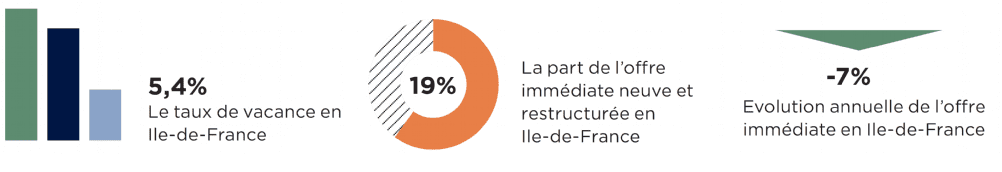
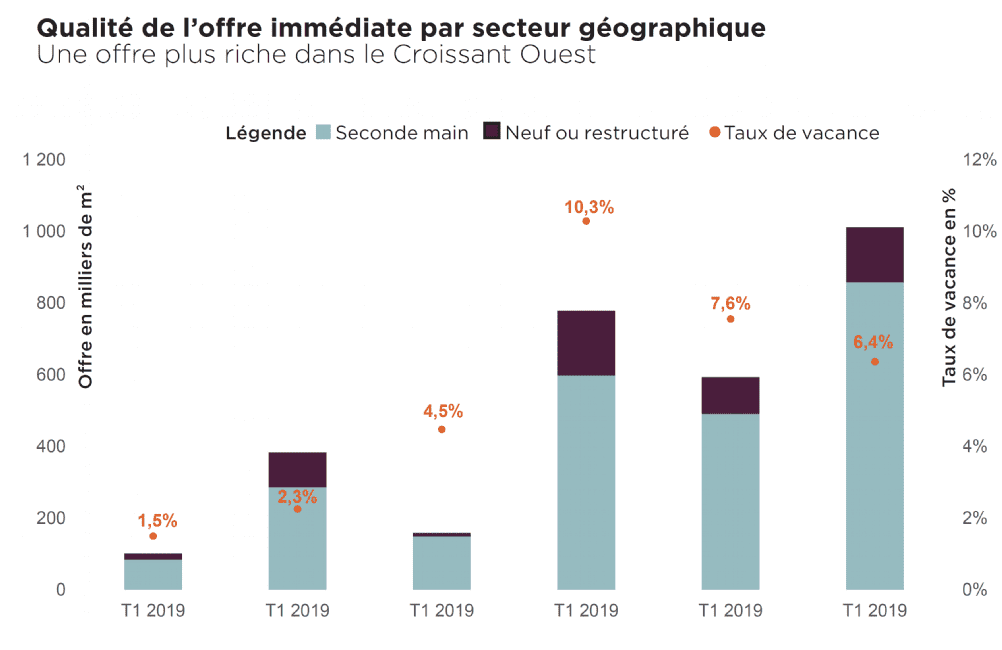
Avec un total de 2,9 millions de m² disponibles à l’échelle de l’Ile-de-France, l’offre immédiate demeure orientée à la baisse (-7% en évolution annuelle). Le taux de vacance est globalement faible, tombé à 5,4 % en moyenne régionale (contre 5,8% au premier trimestre 2018).
L’offre devient un facteur de blocage pour le marché locatif francilien, avec des situations de sous-offre criantes pour certains secteurs géographiques. Dans Paris intra-muros, les disponibilités immédiates ne représentent que 5 mois de commercialisation à peine. Le taux de vacance y est limité à 2,3% et glisse même à 1,5% dans le Quartier Central des Affaires. Les surfaces vacantes sont également en repli à la Défense (-26% en un an) et dans le Croissant Ouest (-12%). Le mouvement est par contre moins marqué en Première et Deuxième Couronne.
Si le problème quantitatif reste entier, le problème qualitatif s’atténue quelque peu. L’offre de Grade A, prioritairement recherchée par les utilisateurs pour son efficacité et sa rationalité, s’étoffe et propose au terme du premier trimestre 2019 un total de 545 000 m² disponibles, soit 19% de l’offre immédiate. Cet allègement de la contrainte qualitative s’explique par l’augmentation du volume des livraisons de surfaces neuves ou restructurées (1 075 000 m² sur une année glissante, contre 830 000 m² l’année précédente). Il devrait se poursuivre au cours des prochains mois puisque 1 010 000 m² sont encore attendus en livraison d’ici à fin mars 2020, et ce bien que 54% de ces surfaces soient d’ores et déjà précommercialisées (60% pour les surfaces attendues avant fin 2019).
Loyers : Les tensions inflationnistes encore à l’oeuvre
Le maintien de la demande de bureaux à un niveau important et, en parallèle, la raréfaction de l’offre ont inévitablement des répercussions sur les loyerset leur évolution. Notable depuis 2017, la tendance haussière se poursuit. Elle connaît toutefois des changements. Après avoir été très nette pour les surfaces de Grade A situées dans les secteurs géographiques les plus prisés ou les plus établis, elle ralentit. Un marché tel que La Défense affiche même une baisse (il faut dire que les surfaces Prime s’y faisant rares, elles ne tirent plus le loyer du segment neuf ou restructuré à la hausse). A l’inverse, la hausse des loyers de surfaces de Grade A a tendance à se diffuser aux marchés voisins, dès lors qu’ils jouissent d’une bonne desserte en transports en commun. C’est typiquement le cas de plusieurs secteurs du Croissant Ouest ainsi que des Première Couronne Est et Sud.
Le paysage diffère pour les surfaces de seconde main. Celles-ci avaient pris du retard en termes de revalorisation des valeurs de signature. Elles le rattrapent en partie, au moins dans les marchés les plus reconnus. Dans Paris intra-muros, le loyer moyen de seconde main augmente désormais partout (et fait par exemple un bond de +22% en évolution annuelle dans Paris 3-4-10-11). Le phénomène gagne même La Défense, où le loyer moyen de seconde-main est également orienté à la hausse (+2%) et frôle les 450€ à la fin du premier trimestre 2019.