
Contexte économique
Stabilité et visibilité
L’économie française se distingue de la plupart de ses grands voisins et partenaires par sa résilience. Alors qu’un peu partout les perspectives économiques se dégradent et sont revues à la baisse, la France est relativement épargnée. Il n’y a rien d’époustouflant dans les performances hexagonales mais cette stabilité apparaît comme un solide argument de séduction dans un environnement volatil et de plus en plus incertain.
0,3. 0,3. 0,3… Régulier, ronronnant et, en même temps, rassurant : 0,3%, c’est pour le troisième trimestre consécutif, le taux de croissance de l’économie française. Pas de quoi pavoiser, mais dans un environnement international en constante dégradation, la France se singularise par sa résilience. Le chiffre du troisième trimestre est en effet légèrement meilleur que celui généralement attendu. L’acquis de croissance pour l’année en cours s’élève désormais à 1,2% alors qu’il n’était que de 1,1% en juin. Les dernières prévisions pour l’ensemble de 2019 s’établissent entre 1,3 et 1,4%, avec en perspective le maintien de ce rythme pour 2020.
Ce portrait paraît presque flatteur en comparaison du comportement de nombreuses économies voisines. Si le Royaume-Uni se maintient à un niveau d’activité proche de la France, le rythme de croissance ne cesse d’être révisé à la baisse avec un troisième trimestre moins bon qu’espéré. L’Allemagne a échappé de peu à une entrée officielle en récession au terme du troisième trimestre mais n’attend qu’une croissance de 0,5% en 2019, puis de 1 à 1,2% en 2020. En Italie enfin, l’économie devrait connaître une quasi-stagnation en 2019 (0,1%), avant de légèrement repartir de l’avant en 2020 (+0,6%).
La structure de l’économie française, moins exposée au commerce international que d’autres, explique ce qui apparaît presque comme une performance. Les exportations de biens et de services ne comptent ainsi que pour 31% du PIB français, contre près de la moitié pour l’Allemagne. La constante dégradation du commerce international, sous l’effet des tensions entre les Etats-Unis et la Chine, l’affecte donc moins.
Le principal moteur de l’économie hexagonale reste la demande intérieure, qu’il s’agisse de la consommation des ménages ou de l’investissement des entreprises. Ce dernier progresse nettement (1,2% au troisième trimestre), les entreprises profitant des taux bas pour s’équiper. La consommation des ménages est elle-aussi à la hausse (0,3% pour les trois derniers mois). Elle profite de deux facteurs. D’abord, la bonne tenue du marché du travail, avec un taux de chômage qui devrait continuer de baisser lentement pour s’inscrire à 8,3% de la population active en fin d’année. Ensuite, la hausse du pouvoir d’achat observée depuis quelques mois et qui devrait se poursuivre au quatrième trimestre avec la nouvelle tranche de réduction de la taxe d’habitation. Au total, le pouvoir d’achat des ménages devrait progresser de 2,3% pour l’ensemble de l’année (contre seulement 1,8% en 2018).
Cette relative stabilité et cette résilience française apparaissent clairement comme des atouts dans un environnement international particulièrement instable. Ils permettent en effet aux décideurs économiques et aux investisseurs d’avoir une meilleure visibilité de moyen terme. Ce n’est pas pour rien dans l’intérêt suscité depuis plusieurs par le marché français à l’international.
Le marché locatif en Ile-de-France
Modération
Proche de la moyenne d’activité observée depuis 10 ans, le cru 2019 ne dépare pas dans le paysage du marché locatif de la région parisienne. Depuis le début de l’année, la demande placée trimestrielle reste quasi stable, avec 543 400 m² commercialisés au cours des trois derniers mois.
Demande placée : Tout juste inférieur à la moyenne
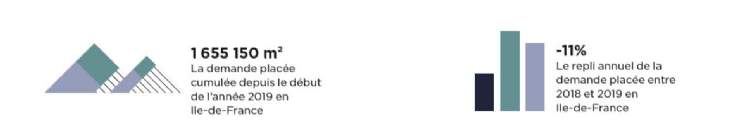
Depuis le début de l'année 2019, 1 655 000 m² ont été pris à bail en Ile-de-France, un résultat tout à fait « honorable », proche de la moyenne décennale (estimée à 1,69 million de m²). Il n’en est pas moins en net repli par rapport à l’année précédente (-11%), en dépit du rattrapage opéré pendant l’été.
Les caractéristiques du marché demeurent globalement stables par rapport au début d'année. Le recul de l’activité est ainsi toujours principalement imputable au segment des grandes transactions (plus de 5 000 m²), qui régresse de -29% en un an. Ce recul se vérifie tant en nombre de transactions qu’en taille des surfaces prises à bail. En nombre d’abord, 50 signatures ont été enregistrées depuis le début de l’année 2019, contre 59 en 2018. En gabarit ensuite, la tendance est également à la baisse : les signatures portent sur des surfaces moyennes plus réduites, avec 5 prises à bail seulement dépassant les 20 000 m² (SNCF, Société Générale, Crédit Agricole, Société du Grand Paris et EDF), aucune n’excédant les 35 000 m². L’année 2018 avait été bien plus active avec 8 transactions supérieures à 20 000 m², dont 3 de plus de 40 000 m² (Vinci, Technip et Nestlé). Les résultats observés en 2018 sur le segment des grandes surfaces étaient d’ailleurs tellement bons qu’un recul était presque inévitable en 2019. Celuici a toutefois été renforcé par deux autres facteurs : le manque d’offre disponible et, d’autre part, le fait que de nombreux baux arrivant à échéance ont été signés à des valeurs inférieures à celles qui prévalent sur le marché aujourd’hui. De nombreux grands utilisateurs privilégient donc, lorsqu’ils le peuvent, une renégociation sur leur implantation actuelle.
À l’autre bout du spectre, le segment des petites surfaces (inférieures à 1 000 m²) résiste mieux, même s’il est lui aussi en recul (-3% en tendance annuelle). Une telle résistance relève presque de la performance dans le contexte de montée en puissance du coworking, qui cible naturellement ces petits utilisateurs. Ce segment conserve d’ailleurs une place essentielle sur le marché (33% de la demande placée régionale). Enfin, le segment des transactions intermédiaires (de 1 000 à 5 000 m²) est le seul à progresser (+3% en un an) et continue de porter le marché locatif. Il concentre quant à lui 35% des surfaces prises à bail.
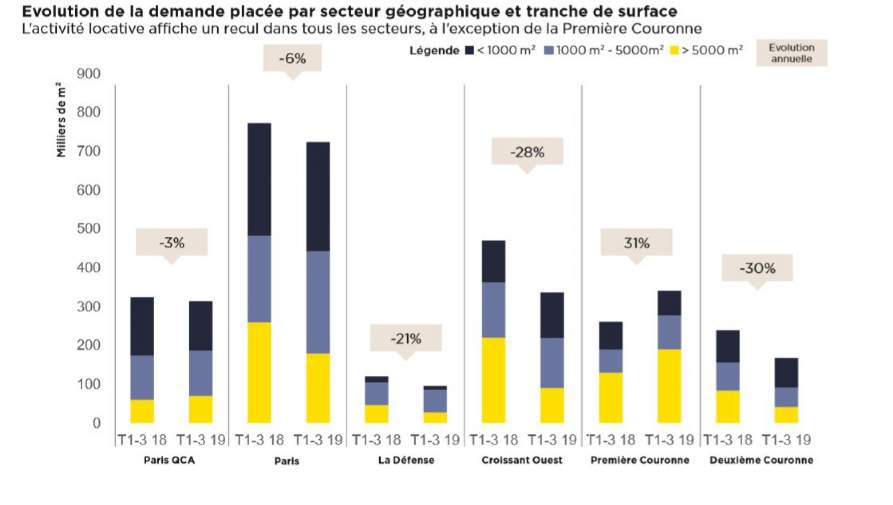
Concernant la répartition géographique de l’activité transactionnelle, la Première Couronne se distingue clairement depuis le début de l’année 2019. C’est en effet le seul marché à progresser significativement en tendance annuelle (+31%), bénéficiant tout à la fois d’une offre plus généreuse, de valeurs de commercialisation attractives, d’une bonne qualité de desserte en transports en commun et de la proximité des grands centres d’affaires établis. Ailleurs, le repli est quasi-généralisé tout en restant variable d’un secteur à l’autre, s’échelonnant de -6% dans Paris intramuros à -30% en Deuxième Couronne.
Paris
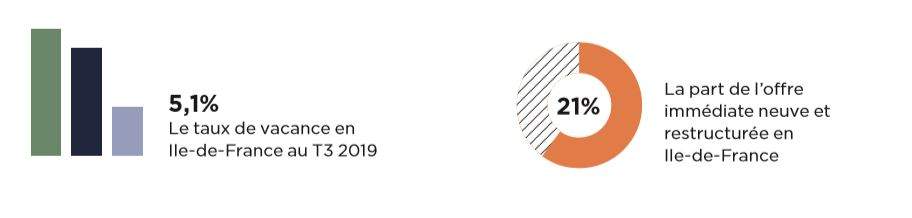
Paris enregistre une demande placée proche de 713 500 m², principalement répartis entre le QCA (44%), Paris 14-15 (14%) et Paris Centre-Ouest (13%). Ces résultats sont en recul de -8% par rapport à 2018. L’importance de la Capitale sur le marché locatif reste évidente (43% de la demande placée en Ile-de-France) mais elle est désormais limitée par les très faibles disponibilités de surfaces (2,2% de taux de vacance au terme du troisième trimestre). À l’échelle parisienne, le QCA reste indétrônable et fait presque figure d’exception : en dépit d’un taux de vacance historiquement faible de 1,3%, ce secteur résiste plutôt bien et renouvelle presque sa performance de l’an passé avec 324 300 m² pris à bail. L’été s’y est révélé particulièrement dynamique, porté par la hausse de la demande en moyennes et grandes surfaces (respectivement +3% et +16%).
À l'inverse, le segment des petites surfaces a connu un accès de faiblesse (-15%), sans doute lié au fort développement du coworking dans le cœur de Paris. Le phénomène arrive peut-être toutefois à un palier : alors que depuis plus de deux ans, les opérateurs de coworking occupaient le devant de la scène, se montrant particulièrement actifs sur le segment des grandes surfaces, un ralentissement très net s’est opéré en cet été. Les interrogations sur le modèle économique de Wework, leader de ce marché à Paris (avec une quinzaine de signatures de 9 000 m² en moyenne entre 2018 et 2019), n’y sont pas pour rien. L’ancrage du coworking passe pour l’heure par des développements alternatifs au modèle déroulé jusqu’ici par Wework. Sur le créneau des petites et moyennes surfaces, Deskeo (racheté par l’Américain Knotel en début d’année) se révèle particulièrement actif. Il est à l’origine d’une vingtaine de prises à bail (comprises entre 500 m² et 3 200 m²) dans Paris intra-muros, ce qui représente un volume total de près de 22 500 m². Par ailleurs, notons le développement d’un versant «luxe» du coworking, porté par de nouveaux acteurs tels que Welkin & Meraki, société belge récemment implantée dans Paris et ayant ouvert un second espace de près de 5 000 m² rue de Suresnes. Cette tendance de l’espace coworking premium va très probablement s’étendre dans Paris au cours des prochains mois. Enfin, de nouveaux opérateurs commencent à se positionner sur Paris, à l’image du britannique The Instant Group. Ce dernier mise sur le potentiel de développement des bureaux flexibles dans la capitale française sous l’effet du Brexit.
La Défense
Le troisième trimestre 2019 n’y a rien changé : le quartier d’affaires de La Défense affiche encore des résultats largement en deçà de son potentiel. Avec moins de 100 000 m² commercialisés en 9 mois, l’activité affiche un recul annuel significatif (-21%). En dépit de deux signatures > 5 000 m² enregistrées cet été (Wework et Loxam), le retard pris au premier semestre pèse sur les chiffres 2019. L’arrivée d’une offre neuve abondante devrait toutefois permettre de rectifier le tir dans les mois à venir.
Croissant Ouest
En perte de vitesse depuis le début de l’année, le marché du Croissant Ouest reste en repli significatif (-28%), avec 336 400 m² placés majoritairement répartis entre la Boucle Sud (37%), Péri-Défense (36%) et NeuillyLevallois (22%). Si les outsiders Neuilly-Levallois et Boucle Nord affichent de belles performances, ils ne compensent que partiellement le recul du secteur PériDéfense. Ce marché clé à l’échelle du Croissant Ouest n’a pas réitéré la performance de 2018, notamment sur le segment des grandes transactions.
Première Couronne
C’est donc le gagnant de l’année 2019 : la Première Couronne performe particulièrement bien. Avec près de 341 500 m² pris à bail, la progression de l’activité est notable (+ 31% par rapport à 2018), grâce aux résultats enregistrés tant au Nord qu’à l’Est. La bonne tenue de ce marché doit beaucoup à la concrétisation de très grandes transactions, dont 3 supérieures à 30 000 m². La SNCF et la Société du Grand Paris ont choisi StDenis (Première Couronne Nord) tandis que la Société Générale s’est tourné vers Fontenay-sous-Bois (Première Couronne Est). Au Sud, la comparaison avec l’an passé est moins flatteuse, car basée sur de bons résultats 2018. La demande placée est pourtant quasi stable, une performance en partie imputable aux signatures du Crédit Agricole et d’EDF à Montrouge.
Deuxième Couronne
En deuxième Couronne, la demande placée recule de 30%. Les utilisateurs ont privilégié la proximité géographique des grands centres d’affaire, limitant la Deuxième Couronne à une demande endogène. Le Pôle de Roissy fait figure d’exception, sa demande placée progressant de 16%.
Retrouvez l'intégralité de notre étude en PDF en cliquant ici.