
Le léger rebond de l’activité transactionnelle notable au troisième trimestre 2020 n’aura pas su à rattraper le retard pris en début d’année. Avec la reprise des mesures de confinement, les espoirs d'une reprise progressive s'envolent : le marché locatif des bureaux en Ile-de- France sera durablement impacté pour les mois à venir.
Demande placée : Une parenthèse estivale de courte durée
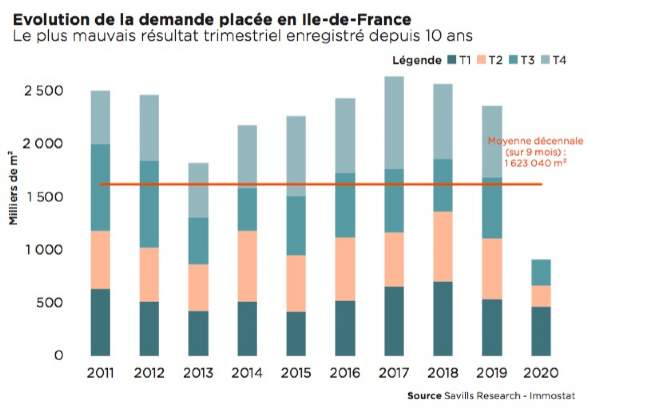
Alors que le marché locatif des bureaux en Ile-de- France enregistrait au deuxième trimestre 2020 son plus mauvais résultat en 15 ans (avec, pour rappel, à peine 200 000 m2 pris à bail en trois mois), un très léger mieux s’est fait sentir au cours du troisième trimestre. La demande placée trimestrielle est ainsi remontée à 246 200 m2 commercialisés (en hausse de 23% par rapport aux trois mois précédents).
Ce rebond trimestriel de l’activité, aussi ténu soit-il, est rassurant en ce qu’il témoigne que la baisse observée doit beaucoup à des raisons techniques et qu’il y a sans doute plus de reports de décisions immobilières que d’annulation.
Il ne permet toutefois pas d’effacer la forte baisse d’activité qui est celle du marché locatif en Ile-de- France depuis le début de l’année 2020 : au total, la demande placée se limite à 913 200 m2 pour les neuf premiers mois de l’année, en chute de 46% par rapport à la même période de l’année 2019.
Ces résultats sont évidemment largement marqués par la crise sanitaire et économique liée à la Covid-19. L’ampleur du repli est telle que la demande placée est inférieure de 44% à la moyenne décennale (estimée à 1 623 040 m2).
Cette tendance baissière de la demande placée est notable sur toutes les tranches de surfaces, dans des proportions toutefois diverses.
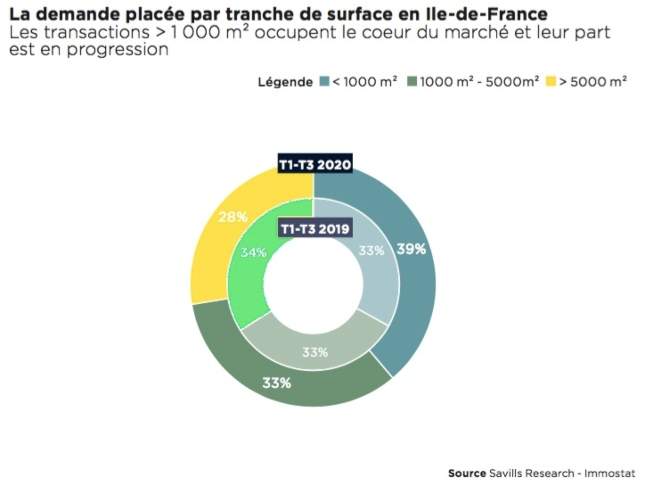
Le segment des petites surfaces (inférieures à 1 000 m2) apparaît comme le plus résilient en cette période de crise, affichant un recul annuel « limité » à 37%, nettement inférieur à l’évolution générale du marché.
Plus que jamais, le segment des petites surfaces occupe ainsi le cœur du marché locatif francilien, avec une part dans l’activité transactionnelle qui passe de 33% en 2019 à 39% en 2020.
Cette relative résilience est essentielle pour l’avenir : les petites et moyennes entreprises sont en effet celles qui sont potentiellement les plus fragilisées et les plus exposées par les brusques retournements de conjoncture, à l’image de celui que nous venons de vivre.
Le créneau des surfaces intermédiaires (occupé par les transactions comprises entre 1 000 et 5 000 m2) connaît une baisse plus prononcée (-45% en un an). Il conserve toutefois la part de marché qui était la sienne l’an passé (soit 33% de l’activité transactionnelle).
Sans surprise, c’est sur le segment des grandes transactions (supérieures à 5 000 m2) que le recul est le plus important (-56% en un an).
Ce créneau de marché ne représente plus que 28% du volume total de la demande placée contre 34% l’an passé. Seules trois grandes transactions ont été enregistrées au troisième trimestre 2020, portant à 15 leur nombre total cette année. Un an plus tôt, à même période, on en recensait 50.... C’est dire la violence de la contraction enregistrée sur ce type de prises à bail. Il est pour l’heure difficile de savoir si les décisions immobilières qui n’ont pas été prises sont purement et simplement abandonnées ou alors décalées, dans l’attente d’une meilleure lisibilité de l’environnement dans lequel va s’inscrire l’activité des sociétés concernées et d’une meilleure appréciation de leurs besoins immobiliers.
La raréfaction des grandes signatures traduit en tous cas le très fort attentisme des grandes entreprises, confrontées à une dégradation de leur bilan et particulièrement sensibles à la volatilité et à la fragilité de l’environnement mondial. Une chose est à peu près certaine : cet attentisme continuera de prévaloir aussi longtemps que les inconnues sanitaires et économiques demeurent aussi fortes qu’en ce moment.
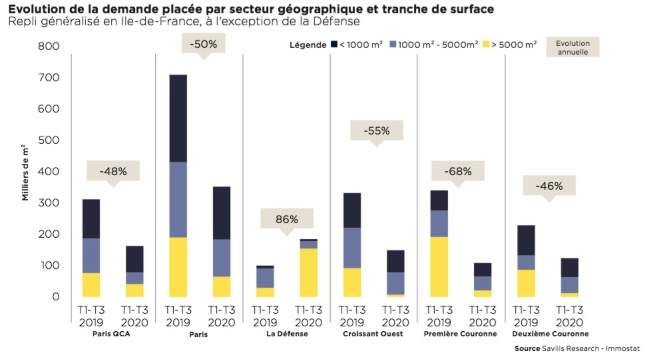
Malgré l’hétérogénéité géographique de l’Ile-de-France qui se confirme en cette période de turbulences, la baisse de l’activité transactionnelle est quasi-générale à l’ensemble des secteurs. Elle s’échelonne de -50% dans la ville-centre à -68% en Première Couronne, où le repli du marché est le plus prononcé.
Seul le quartier d’affaires de La Défense constitue une exception dans ce paysage de marché sinistré. La demande placée y double presque, atteignant 184 540 m2 sur les neuf premiers mois de 2020 (contre 99 200 m2 à la même période de 2019).
La bonne performance de l’activité transactionnelle doit beaucoup à la concrétisation de quelques grandes transactions : on a déjà beaucoup parlé de la comptabilisation au premier trimestre 2020 de la prélocation des 126 000 m2 de l'immeuble The Link par Total, qui y installera son siège à compter de 2025. En dehors de cette transaction exceptionnelle (qui compte à elle seule pour 14% de la demande placée régionale et pour 68% de celle de La Défense), la demande placée serait également en baisse sensible à La Défense.
Note positive, il faut toutefois constater que le troisième trimestre a confirmé l’attractivité et la bonne performance de La Défense dans le champ dévasté des grandes transactions avec la prélocation de l’immeuble Latitude par Sopra Steria. Cette prise à bail est la plus importante en terme de volume au troisième trimestre. Une telle attractivité est de bon augure pour La Défense lorsque les conditions de reprise du marché locatif seront réunies.
En dehors de La Défense, la morosité s’impose en maître mot. Dans le QCA, la demande placée se limite à 161 140 m2 de bureaux pour les neufs premiers mois de l’année, soit une baisse annuelle de -48%. Le cœur de l’activité reste occupé par les utilisateurs de surfaces de moins de 1 000 m2, qui comptent pour plus de la moitié de l’activité transactionnelle (52%). Le segment des surfaces de taille moyenne (1 000 à 5 000 m2) est nettement plus à la peine et chute lourdement (- 66%). Sur le segment > 5 000 m2, le recul est conforme à la moyenne (-48% en tendance annuelle). Quatre signatures ont été enregistrées depuis le début de l’année, dont la prise à bail de 6 300 m2 au 96 Iéna par Goldman Sachs au deuxième trimestre. Aucune grande signature n’a été enregistrée au cours de l’été 2020.
Ailleurs dans Paris intra-muros, l’activité transactionnelle est en très forte baisse (-50% en un an) et ce, dans la totalité des arrondissements. Au Sud, les secteurs Paris 12-13ème et Paris 14- 15ème, très attractifs avant la crise de la Covid-19, sont à présent les plus touchés et connaissent un repli annuel de l’activité de l’ordre de 60%. Les autres secteurs parisiens parviennent à limiter la casse, notamment le secteur Paris Centre Ouest (hors QCA), qui a attiré la seule signature de plus de 5 000 m2 de la capitale au troisième trimestre, avec la prise à bail de l’immeuble Toko, dans le 17ème arrondissement, par Webhelp.
Au-delà du boulevard périphérique qui ceinture la ville-centre, le repli est plus prononcé. Ce phénomène est d’ailleurs assez logique dans la mesure où ces marchés sont souvent tributaires des grands utilisateurs. Le Croissant Ouest et la Première Couronne affichent des baisses respectives de -55% et -68%. Alors que les vents étaient porteurs pour la périphérie avant l’éclatement de la crise sanitaire, la tendance s’est brutalement interrompue.
Dans le Croissant Ouest, seule une signature de 5 300 m2 (un petit gabarit à l’échelle habituelle de ce marché) a été enregistrée en Péri-Défense au premier trimestre et depuis ... aucune signature n’est venue le réveiller.
En Première Couronne, le secteur Nord sauve un peu la mise, avec, au troisième trimestre, une signature de plus de 5000 m2 venant s’ajouter aux deux prises à bail déjà comptabilisées en début d’année. La Première Couronne Nord résiste donc un peu mieux que ses voisines (-55% en tendance annuelle, tandis que les Première Couronne Sud et Est affichent un recul de l’ordre de 75%).
Retrouvez l'intégralité de notre étude en PDF en cliquant ici.