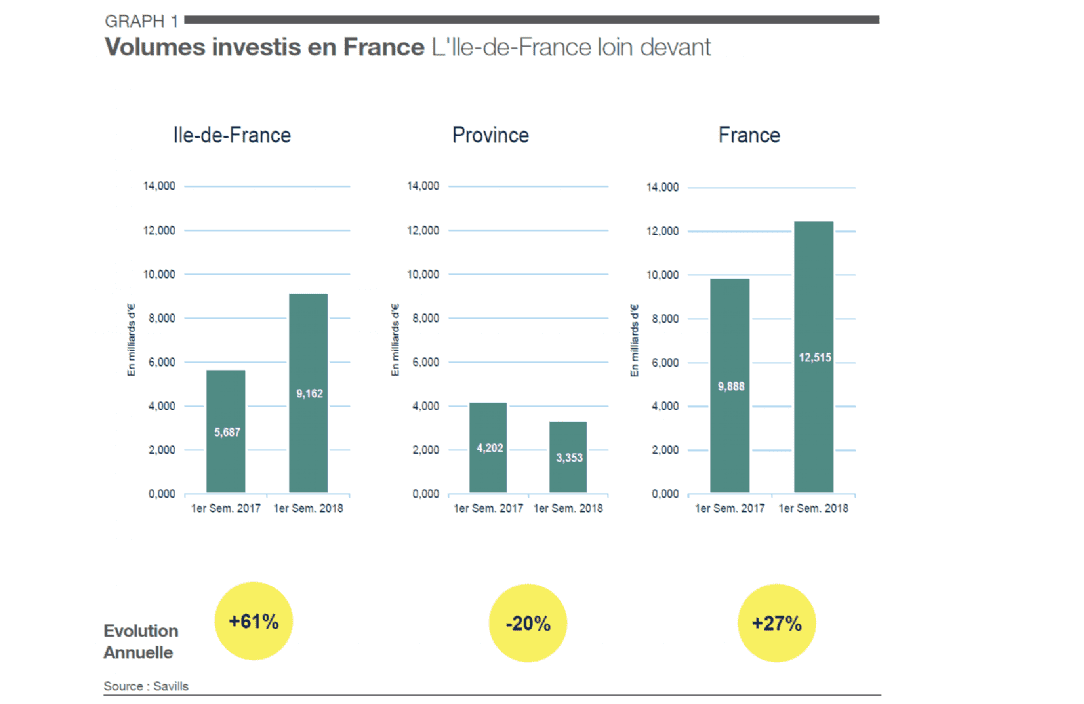
Avec plus de 12,5 milliards d’euros investis au 1er semestre 2018 en immobilier d’entreprise, le marché français progresse de 27%, se distinguant dans un environnement européen beaucoup plus atone.
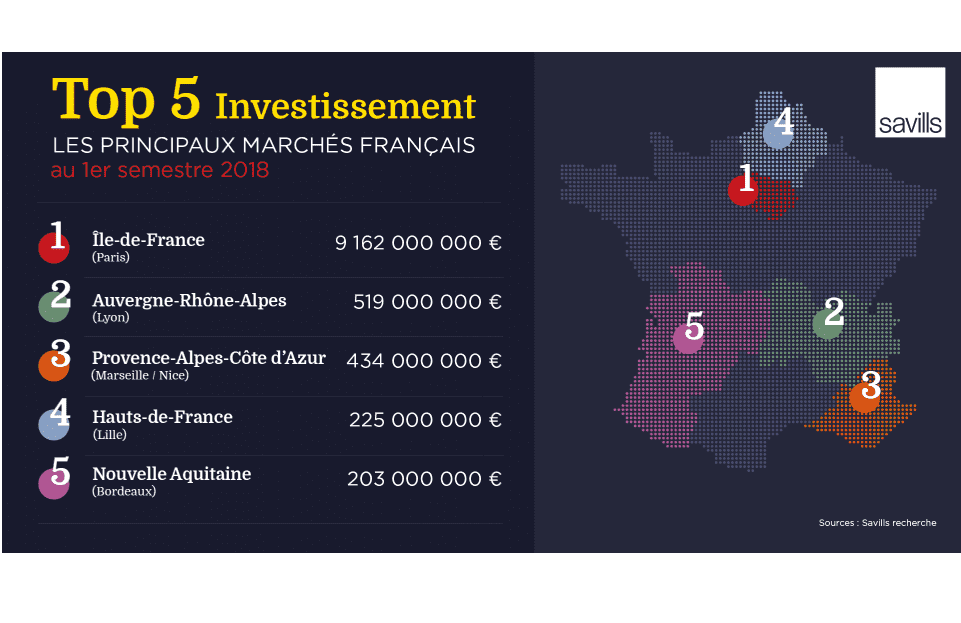
L’Ile-de-France est le principal moteur de l’activité : la région capitale concentre 73% du marché français (près de 9,2 milliards d’euros). Les montants investis y sont en hausse de 61%. La région Auvergne Rhône-Alpes est le second pôle français en termes de volumes investis, mais celui-ci ne représente que 6% du marché francilien.
Les placements Core continuent de dominer le marché. Leur part est néanmoins en forte baisse (passant en un an de 91% des montants investis en actifs de bureaux à 76%). Cette montée en puissance des actifs Core + et Value Added témoigne dela confiance qu’inspire le marché français.
Les fonds d’origine internationale occupent une place croissante dans l’activité de marché, passant de 36% à 42% des montants investis en France. L’Ile-de-France reste la principale porte d’entrée sur le marché français pour les investisseurs internationaux.
La structure des taux de rendement se resserre : si les taux Prime confirment leur stabilisation progressive, le succès des classes d’actifs Core + et Value Added entraîne une baisse des taux dits secondaires.
La stabilisation des taux de rendement Prime se fait sur des niveaux historiquement bas. Le compartiment immobilier continue néanmoins d’assurer un avantage élevé par rapport aux placements obligataires : le spread s’établissait à 235 points de base à fin juin 2018, au dessus de sa moyenne décennale (199 points de base).